



La conversación sobre finanzas debe empezar antes de casarse, ya que el noviazgo es la base del matrimonio y es muy importante que cada uno conozca la relación que tienen con el dinero, por lo que este tema debe hacerse en un ambiente tranquilo y sin discusiones.
La conversación sobre finanzas debe empezar antes de casarse, ya que el noviazgo es la base del matrimonio y es muy importante que cada uno conozca la relación que tienen con el dinero, por lo que este tema debe hacerse en un ambiente tranquilo y sin discusiones.

1. Comunicación: Hablen de dinero, no peleen por dinero y eviten sorpresas.
¿Cómo debe ser y qué debe tener esta conversación?
¿Tienes deudas pendientes?
¿Ahorras actualmente? ¿Qué porcentaje de tus ingresos o qué cantidad ahorras?
¿Cómo prefieres gastar tu dinero extra?
Comprar casa o apartamento.
Viajes.
Estudios.
Hijos.
Jubilación.
Todo en una sola cuenta.
Aportar un % proporcional de ingresos.
Dividir responsabilidades (uno paga alquiler, otro supermercado).
Crear un presupuesto conjunto (pueden aplicar la regla 50-20-30).
“Entiendo tu punto, pero veamos cómo podemos equilibrarlo.”
“No estoy de acuerdo, pero podemos buscar un punto medio.”
“Lo importante es que logremos nuestras metas juntos.”
Gastadores: disfrutan gastar sin mucho análisis, a veces impulsivamente.
Amasadores: ahorran y piensan en patrimonio y seguridad financiera a largo plazo.
Amarradores: disciplinados, reservan dinero para emergencias.
Evasores: prefieren no hablar ni pensar en dinero.
2. ¿Cómo pueden hacer la división financiera?
Ventajas: fomenta la transparencia, fortalece la idea de trabajo en equipo y facilita el control de los gastos.
Desventajas: puede generar conflictos si uno de los dos tiene hábitos de consumo muy distintos o deudas personales.
Ventajas: justo y proporcional, mantiene independencia financiera y reduce tensiones cuando hay diferencias de ingresos.
Desventajas: : requiere cálculo constante de porcentajes y puede ser complicado si los ingresos cambian con frecuencia.
Ventajas: simple de administrar, da independencia y permite que cada quien controle directamente ciertos gastos.
Desventajas: puede sentirse desigual si no se calculan bien los montos o si uno termina cubriendo gastos más altos que el otro.
3. Tener un presupuesto claro
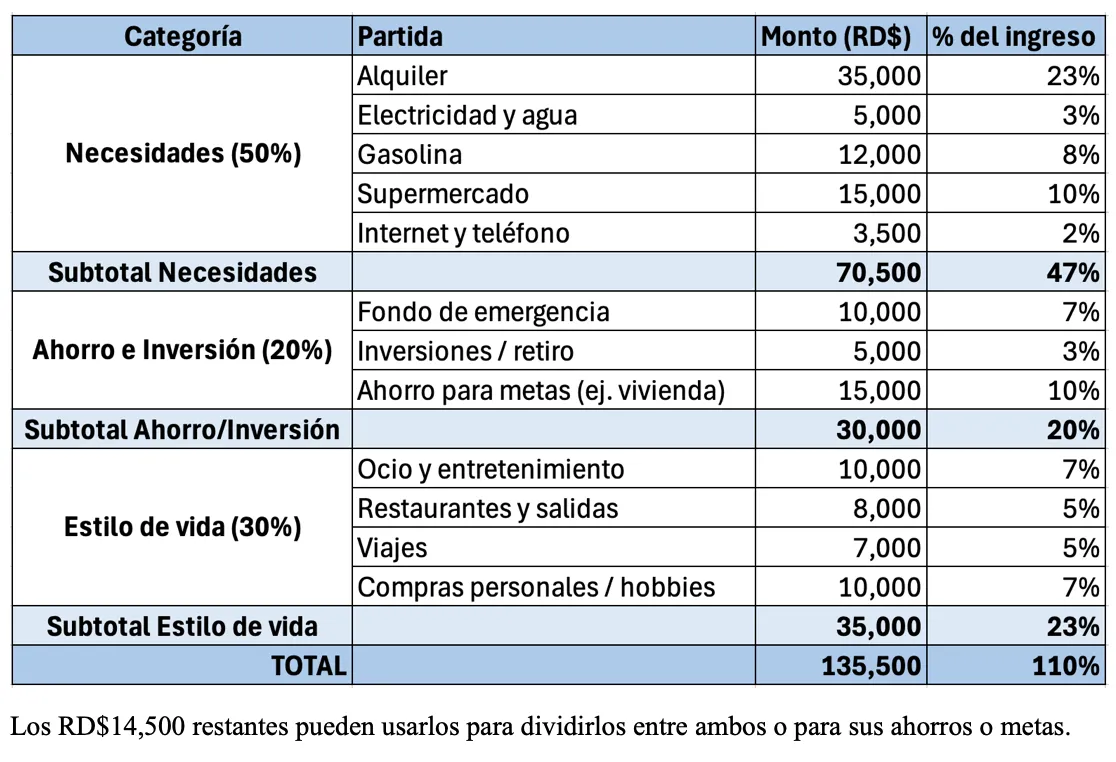
50% de necesidades esto significa que la mitad de los ingresos del hogar se utiliza para los gastos necesarios como la vivienda, comida, transporte, seguros.
20% Ahorro e inversión fondo de emergencia, retiro, metas de pareja.
30% estilo de vida ocio, entretenimiento, viajes.
RD$70,500 para necesidades.
RD$30,000 para ahorro e inversión.
RD$35,000 para estilo de vida.
4. Planificación de la boda y más allá de la boda
Invitados: ¿prefieren una boda grande con muchos familiares o algo más íntimo?
Lugar y decoración: ¿un salón elegante o un espacio más sencillo pero significativo?
Buffet y bebida: suele ser el gasto más alto (30%-40% del presupuesto).
Fotografía y video: una inversión a largo plazo en recuerdos.
Música y entretenimiento: orquesta, DJ o ambas.
Vestimenta: traje, vestido, maquillaje.
35% comida y bebida RD$210,00
20% lugar y decoración RD$120,000
15% música RD$90,000
10% fotografía/video RD$60,000
10% vestimenta RD$60,000
10% imprevistos RD$60,000
Fondo de emergencia: al menos 3 a 6 meses de gastos básicos.
Compras importantes: casa, carro, muebles.
Educación: de los hijos (si los habrá) o incluso de la pareja.
Jubilación: plan de ahorro e inversiones a largo plazo.
5. ¿Cómo manejar las diferencias y evitar la infidelidad financiera: el enemigo silencioso?




© 2024. Banco Santa Cruz RD. Todos los Derechos Reservados.